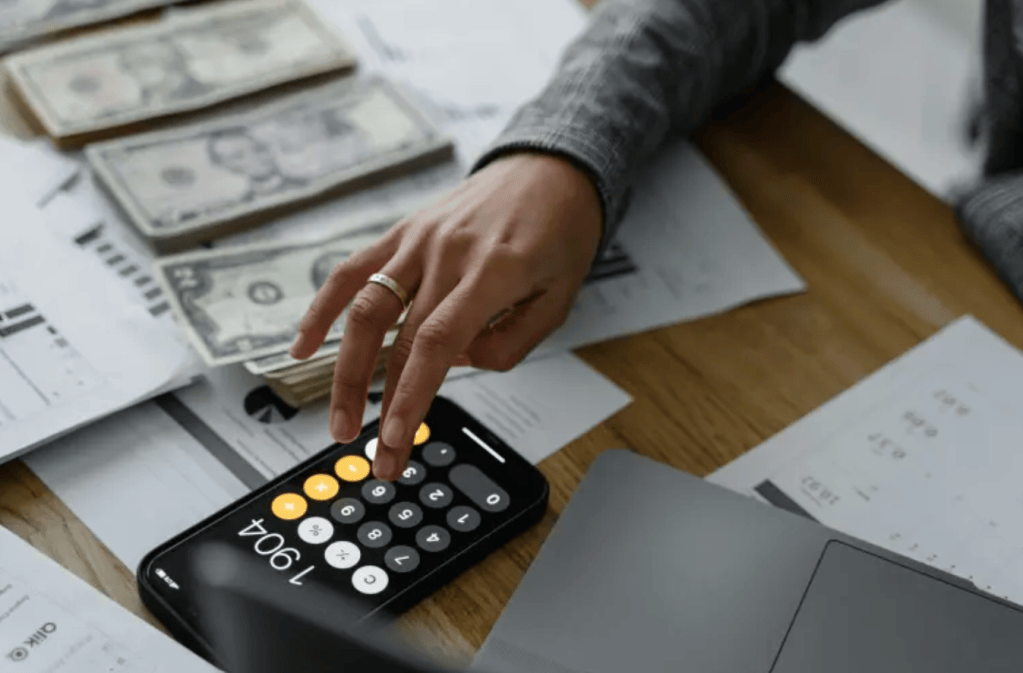

Las celebraciones decembrinas suelen representar un reto para el bolsillo. Reuniones familiares, regalos, viajes y compromisos sociales elevan los gastos habituales y pueden afectar el presupuesto de los primeros meses del año siguiente. Por ello, noviembre ofrece una oportunidad para revisar las finanzas personales y establecer límites antes de que llegue la temporada de mayor consumo.
La distribución del gasto en los hogares mexicanos permite dimensionar este desafío. De acuerdo con la Encuesta Nacional de Gasto (ENG) 2025 del Instituto Nacional de Estadística y Geografía (INEGI), publicada en septiembre de 2026, el gasto corriente promedio de los hogares fue de 24,801 pesos mensuales. Por otra parte, del gasto corriente monetario, 34.9% correspondió a alimentos, bebidas y tabaco, mientras que 20% se destinó a transporte y comunicaciones. Esta distribución refleja el peso de los compromisos cotidianos y la importancia de identificar qué recursos quedan disponibles para otros objetivos.
Ante este panorama, Nadia Jiménez, coach financiera, propone aprovechar las cuatro semanas de noviembre para realizar un diagnóstico de las finanzas personales y establecer un plan que permita cerrar el año con mayor claridad sobre los ingresos, los gastos, las deudas y las metas para 2027.
“Muchas personas comienzan a pensar en sus finanzas cuando llega enero, pero para entonces ya asumieron gastos de diciembre que pueden extenderse durante varios meses. La clave está en anticipar esos compromisos y tomar decisiones de acuerdo con la capacidad económica de cada persona”, señala Jiménez.
Cuatro semanas para preparar tus finanzas
La especialista plantea un ejercicio de 30 días que permite revisar los principales componentes de las finanzas personales y establecer prioridades antes del inicio del próximo año:
· Semana 1. Identifica cómo utilizas tu dinero: Registra tus ingresos y gastos, desde los pagos recurrentes hasta los consumos pequeños que suelen pasar inadvertidos. Separa los gastos indispensables de los variables y prescindibles para conocer cuánto dinero queda disponible después de cubrir tus compromisos.
· Semana 2. Establece una estrategia de ahorro realista. Define una cantidad que puedas reservar de manera constante, sin comprometer el pago de tus necesidades básicas. No es indispensable comenzar con un porcentaje elevado; lo importante es crear el hábito y elegir una alternativa de ahorro acorde con tus objetivos, necesidades de liquidez y tolerancia al riesgo.
· Semana 3. Organiza tus deudas y anticipa los gastos de diciembre: Elabora una lista de tus compromisos financieros e identifica tasas de interés, fechas de pago y saldos pendientes. También establece un presupuesto para las celebraciones y compras de temporada. Así podrás fijar límites y evitar el uso del crédito sin una evaluación previa de tu capacidad de pago.
· Semana 4. Define tus objetivos para 2027: Establece metas concretas y plazos para cumplirlas, como fortalecer un fondo de emergencia, reducir deudas, ahorrar para un viaje, invertir en educación o realizar una compra importante. Asigna a cada objetivo una cantidad y una aportación periódica que puedas integrar a tu presupuesto.
Conocer tus finanzas también implica darles seguimiento
Para Nadia Jiménez, la estabilidad económica no depende exclusivamente de incrementar los ingresos, sino de comprender cómo se utilizan los recursos y tomar decisiones congruentes con las posibilidades personales.
Por esta razón, recomienda revisar cuatro indicadores: el gasto mensual, la proporción del ingreso que se destina al pago de deudas, el monto destinado al ahorro y los compromisos financieros de los próximos meses. Su seguimiento permite detectar desequilibrios y hacer ajustes antes de que afecten otros objetivos.
“Un presupuesto no debe convertirse en una lista de restricciones, sino en una herramienta para decidir con mayor libertad. Cuando sabes cuánto tienes, cuánto debes y qué quieres lograr, puedes darle una función a tu dinero y evitar que los gastos de una temporada determinen tus posibilidades durante todo el año”, agrega la coach financiera.
La preparación para 2027 puede comenzar antes de las celebraciones de diciembre. Un diagnóstico oportuno, un presupuesto realista y objetivos alcanzables ofrecen una base para tomar mejores decisiones económicas y evitar que los compromisos de fin de año se conviertan en una carga para los meses siguientes.